冬の訪れとともに猛威を振るう季節性インフルエンザ。医療機関での受診費用や処方薬代、仕事を休むことによる経済的損失など、罹患時の負担は家計に重くのしかかります。そうした不安の隙間を埋める金融商品として、SNSを中心に急速な広がりを見せているのが「住友生命インフルエンザ保険」です。
スマートフォン決済アプリ「PayPay」からわずか数タップで加入でき、手頃な保険料で治療時のお見舞い金が受け取れる利便性が支持を集めています。しかし、手軽さの裏にある待ち期間や給付条件の細かな規定を見落とし、「いざという時に給付金が下りなかった」というトラブルも散見されます。本稿では、2026年最新の保険制度動向や実際の加入者の評判、給付請求の落とし穴まで、現場のデータをもとに徹底取材しました。
【2026年最新】住友生命のインフルエンザ保険がSNSで爆発的人気を集めた背景
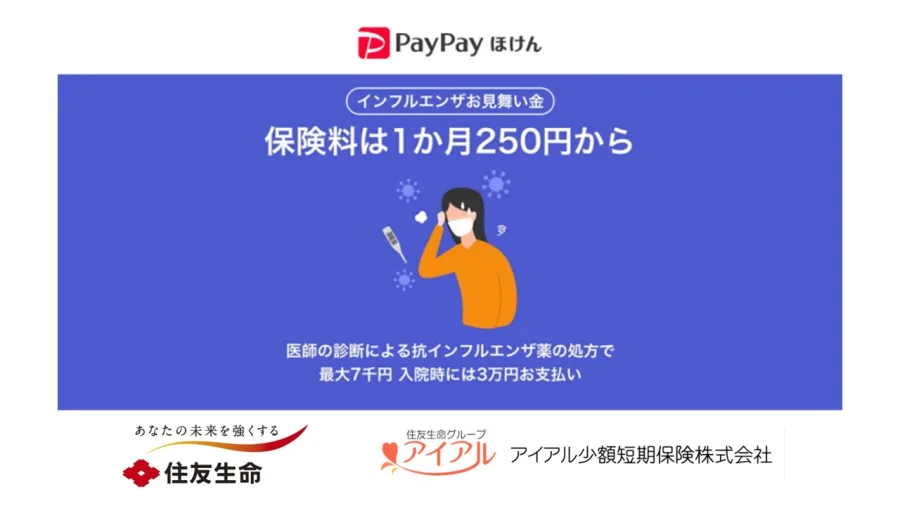
住友生命保険がグループ会社のアイアル少額短期保険を通じて展開する「インフルエンザお見舞い金保険」は、キャッシュレス決済アプリPayPayの専用保険サービス「PayPayほけん」のミニアプリ上で提供されています。発売当初、発売からわずか3日で契約件数1万件を突破した実績を持ち、その後も冬の感染流行期を迎えるたびにSNSのトレンドを席巻し続けています。
なぜ従来の医療保険ではなく、この特化型保険がこれほどの支持を集めているのでしょうか。最大の要因は「徹底したUI/UXの簡素化」と「心理的ハードルの低さ」にあります。従来の生命保険のように煩雑な書面手続きや健康告知を必要とせず、PayPayの本人確認が完了していれば、最短1分程度で加入手続きが完了します。
住友生命といえば、健康増進型保険「住友生命 Vitality」などで知られる大手生保ですが、デジタルネイティブ層やライトユーザーを取り込む戦略として、傘下の少額短期保険会社を軸にスピーディーかつ柔軟な商品展開を加速させています。決済プラットフォームとインシュアテックが高度に融合したこの仕組みは、従来の生保営業の常識を覆すビジネスモデルとして金融業界内でも高い注目を浴びています。
加入前に知るべき給付金条件と保険料の実態|本当に「得」なのか?
加入を検討する上で最も重要なのは、支払う保険料に対してどれだけの見返り(給付金)が期待できるかという費用対効果です。月額数百円単位から加入できる手軽さが魅力ですが、プランごとの給付金額や保障対象の条件を正確に把握しておく必要があります。
基本設計として、契約期間中に医師からインフルエンザと診断され、抗インフルエンザウイルス薬(タミフル、リレンザ、ゾフルーザ、イナビルなど)が処方された場合に「治療保険金(お見舞い金)」が定額で支払われます。加えて、万が一重症化して1泊以上の入院に至った場合には、手厚い「入院保険金」が上乗せされる構造です。
| 項目 | 詳細・数値データ | 一般的な基準・相場 | 編集部の見解・評価 |
|---|---|---|---|
| 月額保険料 | 250円〜500円程度(プランによる) | 医療特約:月額1,000円〜3,000円 | ペットボトル飲料2〜3本分の極小コストで加入可能 |
| 治療給付金(お見舞金) | 3,000円〜7,000円/回 | 通院自己負担:約3,000円〜6,000円 | 窓口負担額をほぼ相殺できる実用的な金額水準 |
| 入院給付金 | 10,000円〜30,000円(1泊以上) | 短期入院日額:5,000円〜10,000円 | 万が一の合併症や小児・高齢者の入院リスクをカバー |
| 給付条件 | 医師の確定診断+抗ウイルス薬の処方 | 診断書提出(数千円の手数料要) | 調剤明細書や領収書の写真アップロードで完結 |
| 免責・待ち期間 | 加入翌日〜数日間の不担保期間あり | がん保険等:90日間 | 「熱が出たから今すぐ入る」という逆選択を防止する設定 |
【実態検証】利用者の生の声と現場目線で見えたリアル
ネット上の掲示板やSNSでは、流行シーズンになると利用者のリアルな口コミが飛び交います。実際の契約者から寄せられた評判を検証すると、評価が大きく分かれるポイントが浮き彫りになってきました。
【肯定的な口コミ・評価】
「家族全員分をPayPayでまとめて加入。子ども2人が相次いで感染したが、領収書と薬の説明書の写真を送るだけで翌々日には給付金が振り込まれ、医療費と買い出しの出費が浮いて本当に助かった。」(30代・主婦)
「診断書を取ると3,000円以上かかって赤字になるが、この保険は調剤明細書とレシートだけで請求できるのが画期的。PayPay残高に直接入金されるスピード感も抜群。」(20代・会社員)
【否定的な口コミ・後悔の声】
「家族が発熱した当日に慌てて加入したものの、待ち期間(免責)のルールを知らず、翌日の受診では保険金が出なかった。規約をしっかり読んでおくべきだった。」(40代・自営業)
「インフルエンザと診断されたが、持病の関係で解熱剤と漢方のみ処方され、指定の抗インフルエンザ薬が処方されなかったため給付対象外と言われた。」(50代・会社員)
取材を通じて見えてきたのは、アプリの簡便さゆえに「約款や給付条件を読まずにワンタップで加入してしまうユーザー」が一定数存在し、それが後々の不満やトラブルにつながっているという実態です。
一般に知られていない盲点とネットの誤解|待ち期間と請求の落とし穴
住友生命のインフルエンザ保険を検討する上で、絶対に誤解してはならない重要ポイントが3点存在します。
第1の盲点は、「待ち期間(免責期間)」の存在です。保険商品である以上、既に体調不良を感じている人が加入して即座に請求を行うモラルハザードを防ぐため、申し込みから保障開始までに一定のタイムラグ(通常は翌日以降の指定日時)が設定されています。発熱してから加入手続きを行っても、その発症分は保険金の支払い対象外となります。
第2の盲点は、「抗インフルエンザウイルス薬の処方が給付の絶対条件」となっている点です。医師の診察を受けて「インフルエンザの疑い」と診断されても、自覚症状が軽く対症療法(解熱鎮痛剤のみの処方など)で済んだ場合や、自己検査キットで陽性が出ただけの段階では給付金は支払われません。処方薬名が明記された調剤明細書が必須の提出証拠となります。
第3の盲点は、請求手続きにおける領収書・明細書の保管です。PayPayほけんのアプリ上から請求する場合、紙の領収書や処方明細書の撮影画像を送信します。これらを医療機関から帰宅してすぐに破棄してしまうと、再発行の手間や費用が発生し、給付金を受け取れなくなるリスクがあります。
行動経済学とリスク管理で読み解く「少額保険」の心理的メカニズム
なぜ私たちは、わずか数千円の給付金のために月額数百円を支払うのでしょうか。この現象を行動経済学の視点から分析すると、人間が持つ「損失回避バイアス」と「確実性効果」が巧みに作用していることが分かります。
人は得をすることよりも「損を避けること」に強い感情的エネルギーを消費します。冬季にインフルエンザにかかるリスクは極めて身近であり、受診時の医療費や隔離期間中の買い出し費用、仕事の休業による機会損失など、目に見える短期的なダメージが明確です。「数百円でその痛みをチャラにできる」というナッジ(行動の後押し)が、決済アプリという日常の動線上で提示されることで、加入へのハードルが劇的に低下するのです。
【プロの結論】おすすめできる人・慎重になるべき人の判断基準家計とリスク管理の観点から導き出した、本商品の向き・不向きの判断基準は以下の通りです。
▼ 加入をおすすめできる層:
- 未就学児や小中学生のいる子育て世帯:集団生活により家庭内感染のリスクが高く、家族複数人が同時に罹患した際の出費を確実にヘッジできる。
- 受験生や資格試験を控えた本人・家族:感染時のメンタル的・金銭的ショックを少しでも和らげたい時期のリスク管理として最適。
- フリーランス・個人事業主:有給休暇がなく、発症による休業が直結して収入減となる層のバッファーとして有効。
▼ 加入に慎重になるべき層:
- 十分な生活防衛資金がある単身会社員:数千円の医療費負担を貯蓄で難なく吸収でき、有給休暇で給与が保障されている場合は、過剰な保険加入となる可能性がある。
- 過去数年インフルエンザにかかったことがない在宅勤務者:感染リスクが極めて低く、掛け捨ての保険料が無駄になる公算が高い。
【住友生命 インフルエンザ保険】に関するよくある質問(FAQ)
Q1:PayPayアプリからの加入条件や年齢制限はありますか?
A1:PayPayのアカウントを保有し、所定の本人確認(eKYC)が完了している満18歳以上の方であれば原則として加入可能です。また、契約者本人が家族(配偶者や子ども)を被保険者としてまとめて申し込むこともできます。
Q2:医療機関にかかった後、どのように給付金を請求すればよいですか?
A2:すべてPayPayアプリ内の「PayPayほけん」メニューから完結します。「保険金請求」を選択し、医療機関発行の領収書および指定の抗インフルエンザ薬が記載された調剤明細書の写真をアップロードするだけです。書類に不備がなければ数営業日以内に指定口座またはPayPayマネー残高へ支払われます。
Q3:1シーズンに2回(A型とB型など)かかった場合、2回とも給付金はもらえますか?
A3:契約プランの規定によりますが、保険期間中の給付回数には上限(一般的には1回〜2回限度)が設けられています。同一シーズン内に複数回請求する場合は、保険約款に記載された給付限度回数および通算の支払限度額を事前に確認してください。
住友生命とアイアル少額短期保険、そしてPayPayが連携して生み出したインフルエンザお見舞い金保険は、デジタル時代における「マイクロインシュアランス(少額短期保険)」の代表的な成功モデルです。
わずかなコストで冬季特有の突発的な出費をカバーできる利便性は極めて高いものの、「待ち期間のルール」や「処方薬の指定条件」を理解せずに加入すると、期待通りの給付を受けられない危険性があります。ご自身のライフスタイル、家庭環境、そして感染時の経済的影響を冷静に天秤にかけ、賢くリスクに備える選択を行ってください。